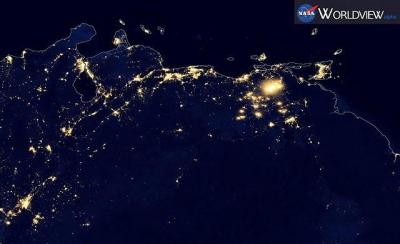
Quema de gas en Venezuela observada mediante datos satelitales. Fuente: NASA
INFORME ESPECIAL
Los cortes diarios y prolongados de electricidad y la espera de semanas por una bombona de gas licuado de petróleo (GLP) para cocinar son realidades que muchos venezolanos conocen bien. Contrastan con la quema intensiva de gas natural en los campos petroleros y con la perspectiva de exportarlo a países vecinos como Trinidad y Tobago y Colombia.
Poseer una de las mayores reservas probadas de gas natural del mundo —alrededor de 195 billones de pies cúbicos— no ha sido suficiente para garantizar el suministro. Durante años, los hogares han enfrentado problemas para conseguir GLP, mientras industrias y plantas eléctricas sufren las limitaciones del abastecimiento de gas natural. Son productos y cadenas de suministro distintos, pero ambos dependen de instalaciones capaces de procesarlos y llevarlos hasta los consumidores.
Buena parte del gas venezolano es asociado: se extrae junto con el petróleo crudo. Al caer la producción petrolera, también se redujo la producción de ese gas. La falta de inversión y el deterioro de la infraestructura de recolección, compresión, procesamiento y transporte agravaron el problema. El resultado es un recurso que se pierde mientras persisten restricciones en el mercado doméstico.
De una producción promedio de 4.060 millones de pies cúbicos diarios (MMPCD), las estadísticas oficiales recogidas para este informe indican que aproximadamente 1.900 MMPCD se queman en mechurrios o se ventean sin procesar. El 77,7 % de ese volumen corresponde a Monagas, en el oriente del país. Allí, el gas asociado también cumple una función en los yacimientos petroleros: su reinyección ayuda a mantener la presión necesaria para producir crudo. El Banco Mundial identifica el norte de Monagas entre los mayores focos de quema rutinaria de gas del mundo.
En términos de volumen, el gas que Venezuela desperdicia cada día equivale a cerca de dos veces el consumo diario de Colombia. Podría también cubrir una parte considerable de las necesidades de la industria gasífera de Trinidad y Tobago. Esa comparación muestra la escala de la pérdida, aunque aprovechar el recurso exige capturarlo, tratarlo y transportarlo.
El volumen desperdiciado equivaldría a más de 300.000 barriles de petróleo diarios que se "evaporan" en el aire en forma de emisiones de CO₂ y metano. Mientras tanto, la falta de gas para generación termoeléctrica limita la respuesta del sistema eléctrico en regiones como Zulia y el centro del país.
Comparación de volúmenes diarios con los 1.900 MMPCD que, según las cifras recogidas en este informe, Venezuela quema o ventea.
| País o región | Consumo aprox. | Equivalencia |
|---|---|---|
| Colombia | 1.000–1.050 MMPCD | Cerca de 1,8–1,9 veces su consumo |
| Trinidad y Tobago | 2.500–2.700 MMPCD | Aproximadamente 70–75 % de su consumo |
| Panamá | 100–150 MMPCD | Entre 13 y 19 veces su consumo |
| Ecuador | 60–80 MMPCD | Entre 24 y 32 veces su consumo |
| República Dominicana | 200–250 MMPCD | Entre 8 y 10 veces su consumo |
| Chile | 1.200–1.400 MMPCD | Entre 1,4 y 1,6 veces su consumo |
Son equivalencias de volumen, no cantidades disponibles hoy para exportación. Su aprovechamiento requiere inversiones en captura, procesamiento y transporte.
El negocio internacional
Para desarrollar depósitos de gas no asociado —que no dependen de la extracción de petróleo— Venezuela mira hacia sus campos costa afuera. Lorán, en la Plataforma Deltana; Cocuina-Manakin, compartido con Trinidad y Tobago; y Dragón, al norte de Sucre, forman parte de esa agenda.
Dragón es uno de los proyectos más avanzados para llevar gas venezolano a Trinidad y Tobago, donde existe infraestructura para procesarlo y destinarlo al mercado interno, la petroquímica o el gas natural licuado (GNL). Cocuina-Manakin también ofrece una posibilidad de desarrollo conjunto, aunque su avance requiere acuerdos técnicos, comerciales y las autorizaciones correspondientes. Los tres proyectos tienen condiciones y grados de desarrollo diferentes: sus posibles exportaciones no deben tratarse como suministros ya contratados.
La cercanía de Trinidad y Tobago y su infraestructura instalada crean una oportunidad para monetizar el gas venezolano. Pero el atractivo del recurso no resuelve por sí solo las preguntas sobre inversiones, plazos, precios y destino de los volúmenes que se produzcan.
La posibilidad de llevar gas venezolano a Trinidad y Tobago responde, entre otros factores, a la diferencia entre los costos de producirlo y el valor del combustible en los mercados internacionales. Esa diferencia no equivale al margen de un proyecto: entre el campo y el comprador hay gastos de tratamiento, transporte, eventual licuefacción y obligaciones contractuales.
| Mercado | Referencia | Rango indicativo |
|---|---|---|
| Estados Unidos | Henry Hub | USD 2,85–2,95/MMBtu |
| Caribe y América Latina | Según destino y modalidad | USD 7,50–12,50/MMBtu |
| Europa | TTF | USD 24,50–26,20/MMBtu |
Rangos de referencia recogidos para el informe de septiembre de 2026; no son cotizaciones en tiempo real ni precios de venta acordados para el gas venezolano. MMBtu: millón de unidades térmicas británicas.
Gas no asociado costa afuera: el papel de Perla
El campo Perla, desarrollado por Cardón IV —empresa participada en partes iguales por Repsol y Eni—, muestra la importancia que ya tiene el gas costa afuera para el mercado nacional. Situado en el golfo de Venezuela, frente a la península de Paraguaná, produce alrededor de 580 MMPCD. El gas llega por una conexión submarina a la planta de tratamiento de Tiguadare, en Falcón, y desde allí se incorpora a la red que abastece consumidores eléctricos e industriales, particularmente en el occidente del país.
Aunque Repsol y Eni producen el gas, su comercialización en Venezuela depende de los acuerdos de Cardón IV con el comprador estatal. La continuidad de las operaciones y las condiciones para ampliar la producción han sido asuntos centrales en la relación entre las empresas y el Ejecutivo venezolano.
En 2026, Cardón IV suscribió un acuerdo para sostener y ampliar la producción de Perla. Según Eni, el propósito incluye aumentar los volúmenes destinados al mercado doméstico y establecer las condiciones para futuras exportaciones adicionales. El campo cumple así una función distinta de la de los proyectos concebidos principalmente para enviar gas a Trinidad y Tobago: su aporte actual es importante para el suministro eléctrico e industrial venezolano.
La red que debe llevar el gas al mercado
La posibilidad de aprovechar una mayor proporción del gas venezolano depende también de una red capaz de llevarlo desde las áreas de producción hasta los centros de procesamiento y consumo.
Entre sus principales ejes se encuentran Anaco–Puerto La Cruz, que conecta la producción oriental con el área industrial y costera de Anzoátegui; la Interconexión Centro-Occidente, que lleva gas desde el oriente hacia los estados centrales y occidentales; y Anaco–Puerto Ordaz, que abastece el eje industrial de Guayana.
A ellos se suman el gasoducto binacional Antonio Ricaurte, que conecta La Guajira colombiana con Zulia, y la conexión Perla–Tiguadare, que lleva el gas producido costa afuera a tratamiento en Falcón y posteriormente a la red nacional.
La existencia de estos gasoductos, sin embargo, no indica por sí sola su capacidad operativa actual ni que estén transportando gas en este momento.
La posible exportación hacia Colombia
La relación gasífera entre Colombia y Venezuela fue concebida a principios de los años 2000 en dos fases. La primera contemplaba exportaciones colombianas para abastecer el occidente venezolano. En la segunda, el flujo del gasoducto binacional Antonio Ricaurte se invertiría para vender gas venezolano a Colombia.
La tubería, inaugurada en 2007, tiene unos 224 kilómetros y conectó los campos de La Guajira con Zulia. El intercambio desde Colombia se mantuvo hasta 2015. La reversión prevista posteriormente no llegó a convertirse en un suministro regular de gas venezolano por esa vía.
Ecopetrol ha informado que mantiene un contrato con PDVSA para la compraventa y el transporte de gas por el gasoducto, vigente hasta noviembre de 2027. Para reactivar el flujo hacia Colombia hacen falta gas disponible, infraestructura en condiciones de operarlo, acuerdos comerciales y las autorizaciones aplicables. La existencia del contrato no fija por sí sola una fecha de inicio de las exportaciones.
En territorio colombiano, el tramo conecta Ballena con la frontera en Majayura. Del lado venezolano continúa hacia Zulia. Reportes locales han señalado deterioro en sectores de la infraestructura tras años fuera de servicio. Su eventual recuperación es una parte del proyecto; la otra es garantizar una fuente de gas que pueda entregar volúmenes constantes sin comprometer las necesidades del mercado venezolano.
El impacto ambiental de la quema
Venezuela figura entre los países con mayores volúmenes de quema de gas del mundo. La práctica representa una pérdida económica y produce emisiones de dióxido de carbono. Cuando el gas se ventea o los mechurrios operan con una combustión incompleta, también puede liberarse metano, un gas de efecto invernadero de alto impacto. El Banco Mundial ha señalado que reducir la quema exige inversiones en infraestructura, acceso a mercados y capacidad para ejecutar los proyectos.
La composición del gas y las condiciones de combustión pueden añadir otros contaminantes al aire de las zonas cercanas a los campos petroleros. Recuperar la capacidad de recolección, compresión y procesamiento permitiría reducir parte de ese impacto y aprovechar un recurso que hoy no llega a los consumidores.
PUBLICADO: 29 de septiembre de 2026